Domain erkenntniskarten.de kaufen?
Wir ziehen mit dem Projekt
erkenntniskarten.de um.
Sind Sie am Kauf der Domain
erkenntniskarten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erkenntniskarten.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
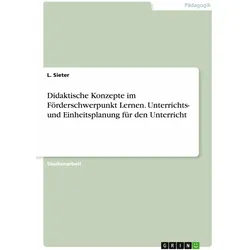
Didaktische Konzepte im Förderschwerpunkt Lernen. Unterrichts- und Einheitsplanung für den Unte, Schulbücher von L. SieterStudienarbeit aus dem Jahr 2021 im Fachbereich Pädagogik - Heilpädagogik, Sonderpädagogik, Note: 1,0, Universität Leipzig, Sprache: Deutsch. Abstract: Didaktische Konzepte, Modelle und Prinzipien des sonderpädagogischen Förderschwerpunkts Lernen werden für den Unterricht angewendet und erprobt. Ausgewählte Fördermassnahmen werden bei der Einheits- sowie Unterrichtsplanung bedacht, integriert und ausgewertet. Eine Bedingungsfeldanalyse sowie eine didaktische Analyse ausgewählter Lerninhalte und die Lernvoraussetzungen der Schüler werden beschrieben, sodass darauf aufbauend Lehr- und Lernziele formuliert werden. Durch angehängtes Begleitmaterial sowie eine kurze Erörterung der Chancen und Gefahren des digitalen Lernens erweitert die hier dargestellte Unterrichtsplanung für den Unterricht mit Schülern des Förderschwerpunkts Lernen. Nun wird das didaktische Konzept des Offenen Unterrichts analysiert. Zunächst wird auf die Begriffsbestimmung eingegangen, im Anschluss werden Charakteristika benannt und zuletzt wird ein Bezug zu den Lernvoraussetzungen von Schülern mit sonderpädagogischem Förderbedarf Lernen genommen. Weder die Wirksamkeit noch die genaue Begriffsbestimmung des Konzepts des Offenen Unterrichts sind bis heute untersucht. Unterschiedlichste Termini lassen das Konzept als eine Alternative zum Frontalunterricht erahnen. Eine in der Literatur oft rezipierte Definition ist die folgende von Wallrabenstein, der Offenen Unterricht als einen "Sammelbegriff für unterschiedliche Reformansätze in vielfältigen Formen inhaltlicher, methodischer und organisatorischer Öffnung mit dem Ziel eines veränderten Umgangs mit dem Kind auf der Grundlage eines veränderten Lernbegriffs versteht". Wallrabenstein erläutert sechs charakteristische Merkmale, die das Unterrichtskonzept erkennbar machen: Lernwelt, Lernorganisation, Lernmethoden, Lernatmosphäre, Lernergebnisse sowie Lerntätigkeiten. Im Offenen Unterricht wird eine Übereinstimmung zwischen Bedürfnissen und Interessen der Schüler angestrebt.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissen und Lernen in virtuellen Organisationen, Fachbücher von Volkmar Pipek, Markus RohdeDas Fachbuch "Wissen und Lernen in virtuellen Organisationen" von Volkmar Pipek und Markus Rohde bietet eine umfassende Analyse der Dynamiken und Herausforderungen, die mit dem Lernen und Wissensaustausch in digitalen und virtuellen Umgebungen verbunden sind. Es beleuchtet, wie Organisationen in der heutigen digitalen Welt Wissen generieren, teilen und anwenden können. Die Autoren kombinieren theoretische Ansätze mit praktischen Beispielen, um ein tiefes Verständnis für die Rolle von Technologie im Lernprozess zu vermitteln. Mit 292 Seiten bietet das Buch eine fundierte Grundlage für Studierende, Fachleute und Interessierte, die sich mit den Themen Wissensmanagement und virtuelle Zusammenarbeit auseinandersetzen möchten. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Nachschlagewerk für alle, die in diesem Bereich tätig sind oder sich weiterbilden möchten.54,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
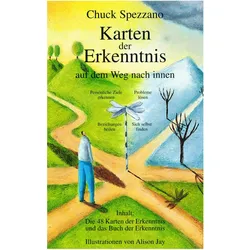
Karten der Erkenntnis, Ratgeber von Chuck SpezzanoAutorentext Chuck Spezzano erwarb seinen Doktortitel in Klinischer Psychologie an der United States International University, San Diego, Kalifornien. In den siebziger Jahren erzielte er durch seine Behandlung der Kriegstraumata von Vietnam-Soldaten viel beachtete Erfolge. Heirat und Vaterschaft gaben seiner Arbeit eine entscheidende Wendung, die ihn als Beziehungstherapeut international bekannt machte. Seine Bücher (u.a. "Von ganzem Herzen lieben", Integral Verlag ) wurden in mehrere Sprachen übersetzt.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Didaktische Konzepte im Förderschwerpunkt Lernen. Unterrichts- und Einheitsplanung für den Unte, Schulbücher von L. SieterStudienarbeit aus dem Jahr 2021 im Fachbereich Pädagogik - Heilpädagogik, Sonderpädagogik, Note: 1,0, Universität Leipzig, Sprache: Deutsch. Abstract: Didaktische Konzepte, Modelle und Prinzipien des sonderpädagogischen Förderschwerpunkts Lernen werden für den Unterricht angewendet und erprobt. Ausgewählte Fördermassnahmen werden bei der Einheits- sowie Unterrichtsplanung bedacht, integriert und ausgewertet. Eine Bedingungsfeldanalyse sowie eine didaktische Analyse ausgewählter Lerninhalte und die Lernvoraussetzungen der Schüler werden beschrieben, sodass darauf aufbauend Lehr- und Lernziele formuliert werden. Durch angehängtes Begleitmaterial sowie eine kurze Erörterung der Chancen und Gefahren des digitalen Lernens erweitert die hier dargestellte Unterrichtsplanung für den Unterricht mit Schülern des Förderschwerpunkts Lernen. Nun wird das didaktische Konzept des Offenen Unterrichts analysiert. Zunächst wird auf die Begriffsbestimmung eingegangen, im Anschluss werden Charakteristika benannt und zuletzt wird ein Bezug zu den Lernvoraussetzungen von Schülern mit sonderpädagogischem Förderbedarf Lernen genommen. Weder die Wirksamkeit noch die genaue Begriffsbestimmung des Konzepts des Offenen Unterrichts sind bis heute untersucht. Unterschiedlichste Termini lassen das Konzept als eine Alternative zum Frontalunterricht erahnen. Eine in der Literatur oft rezipierte Definition ist die folgende von Wallrabenstein, der Offenen Unterricht als einen "Sammelbegriff für unterschiedliche Reformansätze in vielfältigen Formen inhaltlicher, methodischer und organisatorischer Öffnung mit dem Ziel eines veränderten Umgangs mit dem Kind auf der Grundlage eines veränderten Lernbegriffs versteht". Wallrabenstein erläutert sechs charakteristische Merkmale, die das Unterrichtskonzept erkennbar machen: Lernwelt, Lernorganisation, Lernmethoden, Lernatmosphäre, Lernergebnisse sowie Lerntätigkeiten. Im Offenen Unterricht wird eine Übereinstimmung zwischen Bedürfnissen und Interessen der Schüler angestrebt.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissen und Lernen in virtuellen Organisationen, Fachbücher von Volkmar Pipek, Markus RohdeDas Fachbuch "Wissen und Lernen in virtuellen Organisationen" von Volkmar Pipek und Markus Rohde bietet eine umfassende Analyse der Dynamiken und Herausforderungen, die mit dem Lernen und Wissensaustausch in digitalen und virtuellen Umgebungen verbunden sind. Es beleuchtet, wie Organisationen in der heutigen digitalen Welt Wissen generieren, teilen und anwenden können. Die Autoren kombinieren theoretische Ansätze mit praktischen Beispielen, um ein tiefes Verständnis für die Rolle von Technologie im Lernprozess zu vermitteln. Mit 292 Seiten bietet das Buch eine fundierte Grundlage für Studierende, Fachleute und Interessierte, die sich mit den Themen Wissensmanagement und virtuelle Zusammenarbeit auseinandersetzen möchten. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Nachschlagewerk für alle, die in diesem Bereich tätig sind oder sich weiterbilden möchten.54,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
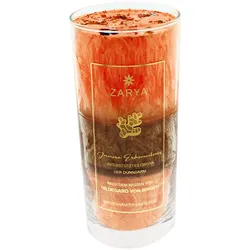
Heilkräuterkerze »Innere Erkenntnis«Heilkräuterkerzen nach dem Wissen der Hildegard von Bingen Diese hochwertigen Heilkräuterkerzen vereinen das Wissen der Hildegard von Bingen, Heilsteine der Organuhr sowie die Aromatherapie und sind mit 100 Prozent naturreinen ätherischen Ölen handgegossen. Sie sind aus Palmwachs (kbA) und haben je Kerze eine Brenndauer von ca. 72 Stunden. Genießen Sie gefühlvolle florale, fruchtige, orientalische oder Gourmet-Duftbilder, inspiriert von den Schätzen der Natur, fernen Orten, alten Mythen und der Schönheit des Lebens, die zur Entspannung und inneren Harmonie führen. Folgende Charakteristika zeichnen unsere liebevoll gefertigten Heilkräuterkerzen aus: 100 % hochwertiges pflanzliches Stearin aus kontrollierten Anbauplantagen 100 % naturreine ätherische Öle in Bio-Qualität und natürliche Holzdochte 100 % handgegossen in Deutschland In Erinnerung bleibendes Design der Glasbehälter Bezaubernde Duftkerzen mit edler Geschenkverpackung Angenehme Naturakustik durch das Knistern des Holzdochts Ohne Zusatz von Alkohol Ohne Aluminiumverbindungen Ohne Lanoline, Silikone, Vaseline Ohne Propylenglycol Ohne PEG Brenndauer ca. 72 Stunden Maße: Höhe 16 cm, Durchmesser 7 cm Innere Erkenntnis Unterstütztes Organ »der Dünndarm« Auf der spirituellen Ebene verleiht der Dünndarm die Fähigkeit, Sachverhalte voneinander zu unterscheiden und die eigenen wahren Gefühle zu erkennen. Der Dünndarm hilft dabei, sich mit den eigenen Gedanken, Wünschen und Zielen auseinanderzusetzen. Auf der körperlichen Ebene prüft der Dünndarm die aufgenommene Nahrung und unterscheidet, welche Bestandteile der Nahrung verwertbar sind und welche nicht.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konzepte der Ethik - Konzepte der Geschlechterverhältnisse, Fachbücher von Andrea GünterEthikkonzepte sind geschlechterstereotyp kodiert. Daher müssen Geschlechterkonzepte und Ethikkonzepte in ein Verhältnis gesetzt und miteinander in Bewegung gebracht werden. Als zentrale ethische Grösse für diese Rekonstruktion bietet sich "Gerechtigkeit" an, in deren Fokus menschliche Pluralität als Movens des Ethischen greifbar wird, sowie "menschliche Natur" als ethisches Differential. Auch das Herausbilden von Gleichheit und Differenz muss unter das Regime der Gerechtigkeit gestellt werden. Sie finden ihr Mass in der Gerechtigkeit als besonderer Erkenntnisleistung und spezifischer menschlicher Bindungspraxis. Die menschliche Leidenschaft für Gerechtigkeit bewegt derart die (Geschlechter-)Verhältnisse. In der Folge kann das Ethische als eigene Kraft und Kausalität im menschlichen Leben ernst genommen werden. Derart profiliert, kann die Anthropologie und Epistemologie des Ethischen für Geschlechterfragen weiterentwickelt werden.25,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.